Cas d’usage IA dans l’industrie : où commencer…
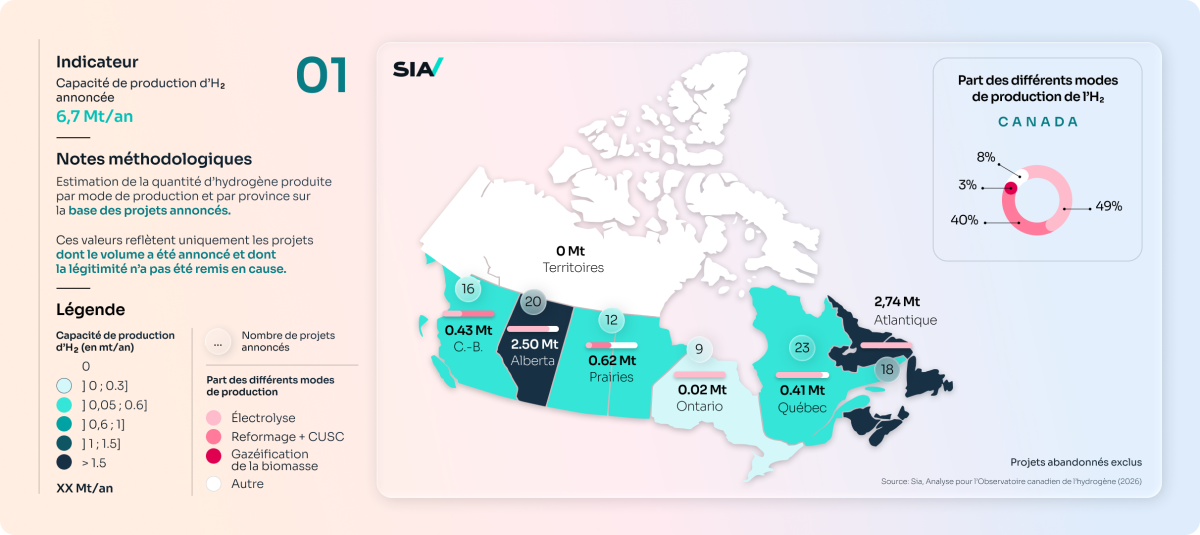
Avec 103 projets annoncés et 6,7 millions de tonnes par an de capacité projetée, le Canada maintient son ambition dans l’hydrogène bas-carbone. Or, selon l’édition 2026 de l’Observatoire canadien de l’hydrogène, les retards et les projets dormants se multiplient.
Cette troisième édition de l’Observatoire canadien de l’hydrogène analyse les projets recensés au 31 juillet 2026, leurs usages, les ressources à mobiliser et leurs retombées économiques. Avec trois années de données, elle permet de suivre l’évolution de chaque projet et d’identifier ce qui fait avancer la filière, ou ce qui la freine.
Elle s’enrichit cette année de deux nouveaux volets : un panorama des fabricants d’équipements hydrogène au Canada, et un premier état des lieux de l’hydrogène géologique.
Depuis 2025, 10 nouveaux projets ont été annoncés et la production totale envisagée passe de 6,55 à 6,72 Mt/an. Cette hausse vient surtout de projets existants qui ont revu leurs ambitions à la hausse : les 25 projets annoncés depuis 2024 ne cumulent que 197 kt. Un seul abandon a été recensé en 2025-2026. En revanche, 20 projets (2,3 Mt) sont en retard sur leur échéancier, et 25 projets (1,3 Mt) n’ont partagé aucune information depuis plus d’un an. Sur les 98 projets de production, 18 sont en opération, mais ils ne représentent que 7 % des capacités annoncées.
À l’échelle mondiale, les annonces connaissent une seconde révision à la baisse : le portefeuille de projets à horizon 2030 recule de 37 à 27 Mt/an selon l’Agence internationale de l’énergie. En parallèle, la production réelle accélère : environ 1,2 Mt d’hydrogène bas-carbone attendues en 2026, soit pour la première fois plus de 1 % de la production mondiale d’H₂.
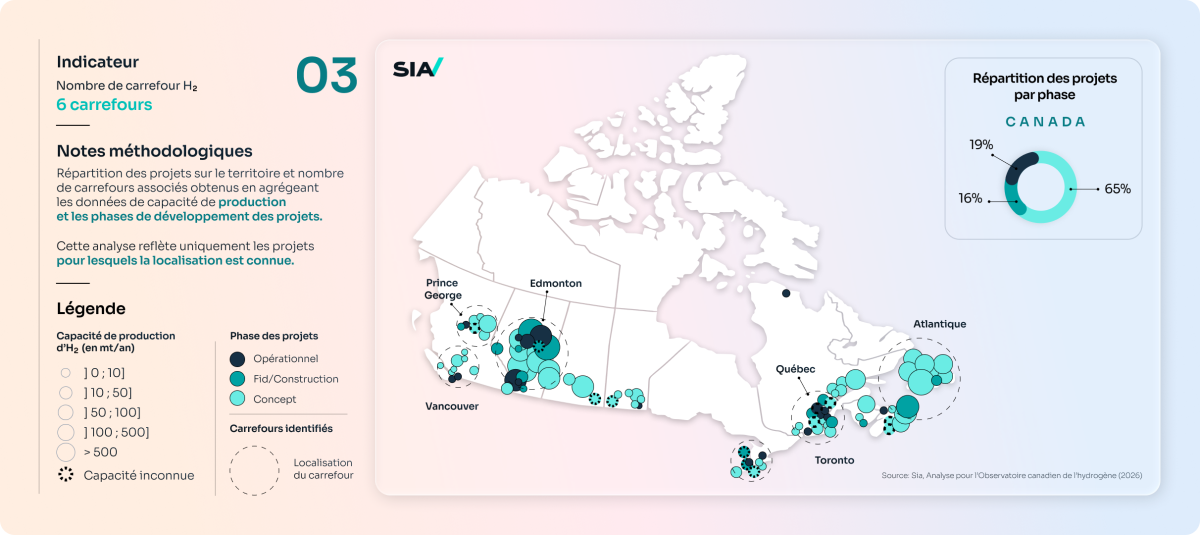
Les carburants de synthèse représentent 78 % des 6,0 Mt/an de consommation fléchée. Il s’agit surtout d’ammoniac destiné à l’exportation, vers l’Europe depuis l’Atlantique et vers l’Asie depuis l’Ouest. Le reste se répartit entre l’acier (11 %), la pétrochimie (8 %) et, à une bien moindre échelle, la mobilité, l’injection réseau et les autres usages industriels. L’Observatoire identifie toujours 6 carrefours H₂ : Prince George et Vancouver en Colombie-Britannique, Edmonton en Alberta, Toronto, Québec et l’Atlantique.
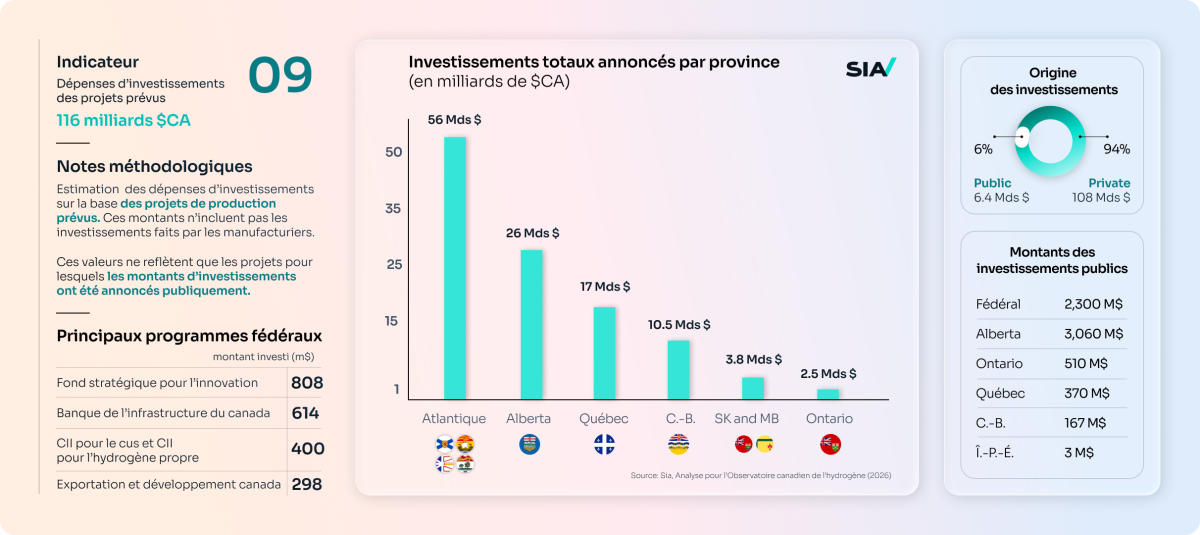
Les investissements annoncés dans les projets de production atteignent 116 milliards $CA, contre 104 milliards en 2025. Sur ce total, 113 milliards concernent des projets qui ne sont pas encore en opération. Le financement reste privé à 94 %.
Le soutien public est inégalement réparti. Les Maritimes concentrent près de la moitié des investissements annoncés (56 milliards $CA), mais le soutien public y représente moins de 1 % (393 M$). Le Québec, lui, a reçu 628 M$ pour 17 milliards $CA. Pour les nouveaux projets annoncés en 2025, la part publique tombe sous 1 %. Or les retards s’expliquent notamment par la hausse des CAPEX, l’accès à l’électricité et les tarifs douaniers sur l’équipement.
Les projets destinés à l’exportation représenteraient 26,8 milliards $CA, soit près de 3 % des exportations canadiennes de 2025, dont 18,3 milliards pour l’ammoniac bas-carbone.
La réalisation de l’ensemble des projets nécessiterait 194 TWh/an d’électricité (179 TWh en 2025), 183 hm³/an d’eau (155 hm³ en 2025), 23,2 GW d’électrolyseurs (20,6 GW en 2025) et 73 900 t de minéraux critiques (71 800 t en 2025).
L’Atlantique concentre 77 % des besoins électriques, soit plus du double de ses capacités actuelles. Le manque d’accès à des blocs d’électricité bas-carbone a déjà contribué à l’arrêt de projets, comme Coyote en Colombie-Britannique et celui de Teal Chimie & Énergie au Québec. Côté minéraux critiques, le Canada ne produit ni iridium, ni lanthane, ni yttrium, et le raffinage reste concentré en Chine et en Afrique du Sud.
Aucun fournisseur n’a encore été annoncé pour 72 % des électrolyseurs nécessaires, ce qui laisse de la place aux manufacturiers canadiens ou étrangers.
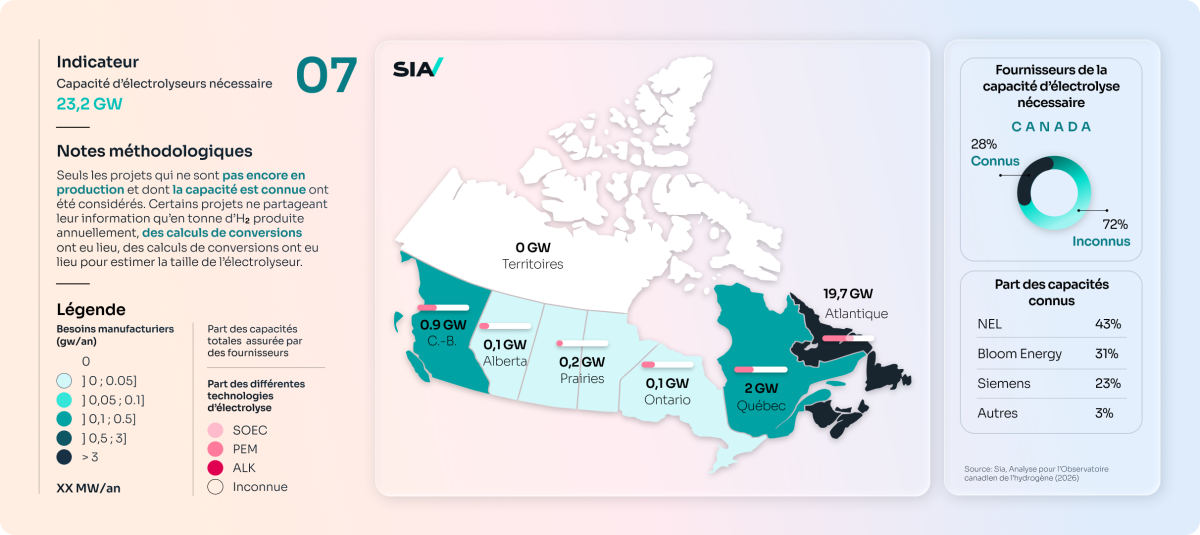
Le pays compte déjà une quarantaine de fabricants d’équipements hydrogène, aux profils régionaux marqués :
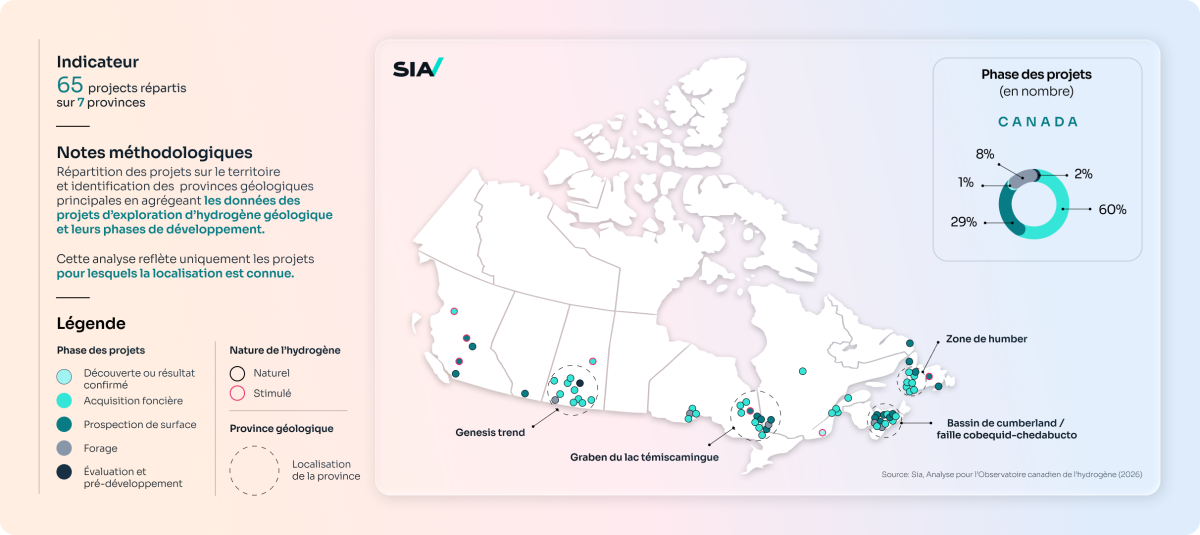
L’Observatoire recense pour la première fois 65 projets d’exploration d’hydrogène géologique répartis sur 7 provinces. Ils se concentrent autour de quatre zones géologiques : le Genesis Trend en Saskatchewan, le graben du lac Témiscamingue en Ontario et au Québec, la zone de Humber à Terre-Neuve et le bassin de Cumberland en Nouvelle-Écosse.
Le secteur reste à un stade très précoce : près de 90 % des projets en sont à l’acquisition foncière ou à la prospection de surface, et seuls 5 ont atteint le stade de la découverte. L’exploration vise très majoritairement l’hydrogène naturel, devant l’hydrogène stimulé.
Managing Partner Canada | Montréal
Patrick Robert est Managing Partner basé à Montréal, en charge du Canada. Avec plus de 25 ans d'expérience dans le monde du conseil, il dirige aujourd'hui les practices canadiennes suivantes : Services Financiers, Secteur Public et RH & Transformation.