Piloter la performance circulaire : définir et…
La mesure de la circularité constitue une condition essentielle de son pilotage. Le benchmark réalisé par Sia auprès de 50 entreprises européennes met en évidence des pratiques encore hétérogènes. Cette étude propose une méthode pour structurer et déployer des indicateurs adaptés.
L'économie circulaire s’impose comme la première la priorité environnementale des dirigeants européens en 2026 d’après le Conference Board. Pourtant, les entreprises peinent encore à la mesurer : le benchmark mené par Sia auprès de 50 grandes entreprises européennes révèle que plus de 60 % des indicateurs ne sont utilisés que par une seule entreprise. Ce constat met en lumière un enjeu central : si les organisations souhaitent accélérer leur transition vers des modèles plus circulaires, elles doivent disposer d’indicateurs fiables, comparables et directement mobilisables dans leurs processus de décision.
Avec un taux de circularité de seulement 12,2 % en Europe en 2024, selon l’EEA, la marge de progression est significative. Dans ce contexte, les indicateurs de circularité deviennent des instruments de pilotage incontournables, au croisement de quatre enjeux :
Mesurer la circularité permet de chiffrer concrètement la réduction des impacts environnementaux et ainsi de prioriser les actions les plus impactantes. En particulier, les indicateurs d'intensité (les tonnes de déchets par million d’euros ou les mètres cube d’eau rapportés au revenu net) rendent visible le découplage entre croissance et consommation de ressources.
Les indicateurs de circularité apportent des éléments tangibles pour répondre aux exigences croissantes de durabilité. En Europe, les investissements dans l'économie circulaire sont passés de 70 à80 milliards d'euros en 2015, à 120 milliards aujourd'hui, selon la BEI et laCommission européenne (2026). Cette dynamique confirme la montée en puissance des exigences de transparence et de traçabilité, associées aux financements publics et privés.
Face à la volatilité des coûts matières et aux tensions sur les chaînes d'approvisionnement, les entreprises qui diversifient leurs sources via le réemploi, le contenu recyclé et l’optimisation des ressources renforcent leur résilience. Le suivi de la performance circulaire permet de piloter ces économies et de mesurer l'avantage acquis.
La réglementation impose désormais des obligations de résultats qui nécessitent un reporting précis et structuré.
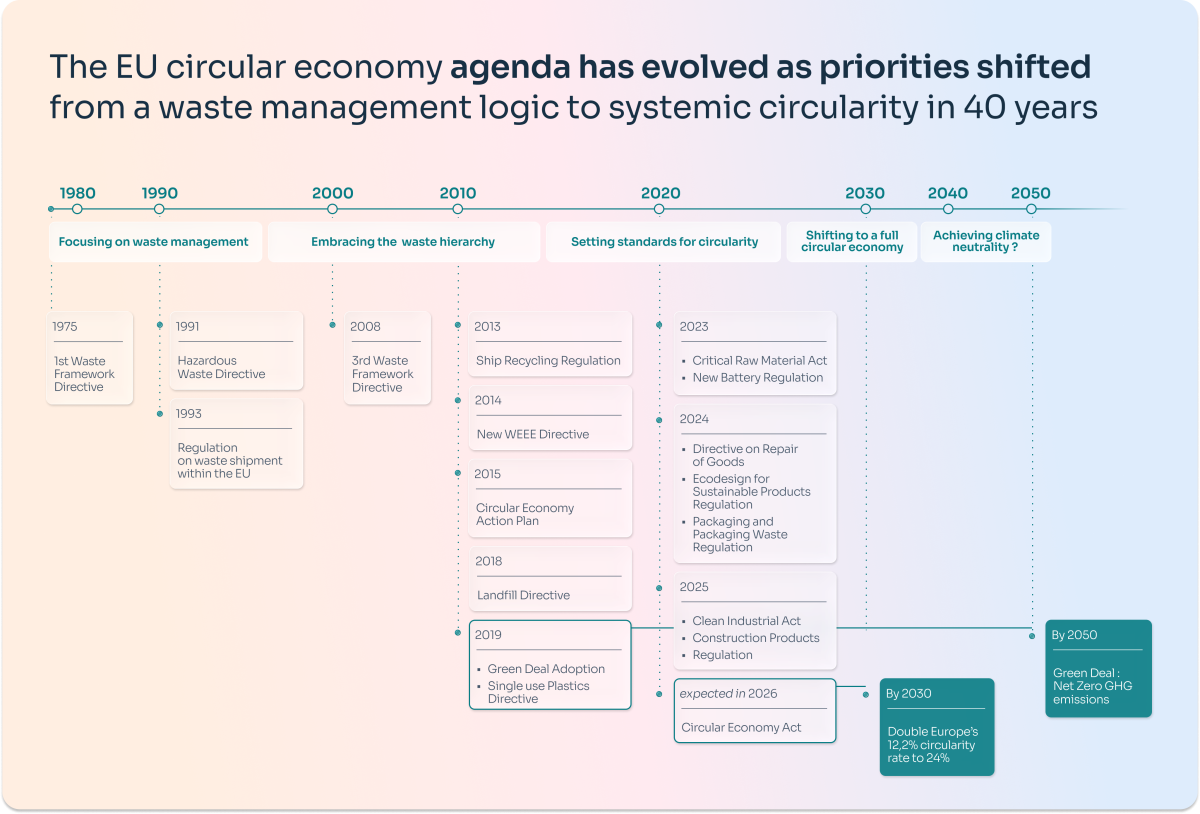
En quarante ans, la dynamique réglementaire européenne s'est considérablement intensifiée, marquant le passage d'une logique incitative à un cadre de plus en plus contraignant. La chronologie ci-dessous retrace cette accélération législative de l'Union Européenne, qui structure désormais le marché unique.
Pour identifier les meilleures pratiques et structurer une méthodologie d'évaluation robuste, Sia a mené un benchmark portant sur 50 leaders européens issus de cinq secteurs à forte intensité matière : Agroalimentaire, Construction, Électronique, Textile et Transports. Cette analyse comparative révèle un paysage de mesure encore fragmenté.
Une standardisation embryonnaire. Parmi les indicateurs identifiés, 75 % sont encore expérimentaux, et sont utilisés par trois entreprises ou moins. Les rares indicateurs qui font consensus restent cantonnés au traitement des déchets, qui concentre 90 % des indicateurs utilisés par plus de 10 entreprises sur les 50 analysées. Ce manque de référentiel commun freine la comparabilité et la crédibilité des déclarations de performance circulaire.
Des profils sectoriels très contrastés. Aucun ensemble d'indicateurs ne s’impose de manière homogène : les secteurs divergent à la fois en volume et en orientation. La construction utilise le plus grand nombre d’indicateurs de circularité (8,3 par entreprise en moyenne), principalement concentrés sur l'aval de la chaîne et sur les exigences réglementaires liées aux déchets. Le textile et l'agroalimentaire misent davantage sur l'amont, avec un fort accent sur l’approvisionnement responsable et la réduction des emballages. L'électronique se distingue comme le secteur le plus avancé sur le suivi de la durée de vie des produits. À l'opposé, le transport ne compte que 4,4 indicateurs par entreprise en moyenne, dont 92 % de métriques universelles (utilisables par tous les secteurs) un retard qui devrait se combler avec l'arrivée des exigences réglementaires sur les batteries.
Le benchmark et l’analyse réglementaire ont permis d’identifier 120 indicateurs distincts. Face à cette diversité, l’enjeu consiste à retenir un socle d’indicateurs pertinent, actionnable et proportionné aux capacités de l’organisation.
L'étude propose une méthodologie fondée sur six critères de sélection :
Managing Director | Paris, France
Stéphanie est Managing Director à Paris, spécialisée en transformation digitale, gestion de projets et conduite du changement dans l’énergie et les services publics. Elle accompagne les organisations dans l’optimisation des processus et la mise en œuvre de transformations agiles.