Benchmark 2026 des applications mobiles bancaires
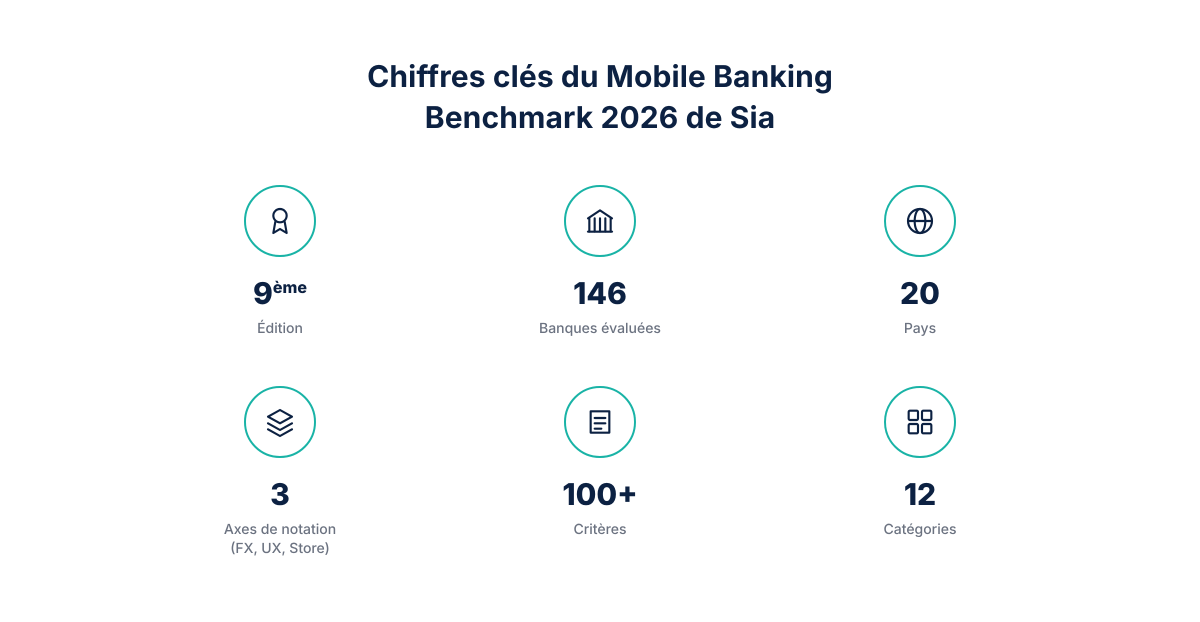
Une étude sur l'état du marché des applications mobiles bancaires en France, mené par Sia sur 146 applications, dans 20 pays différents et sur plus de 100 critères différents.
La banque mobile poursuit sa transformation : d’un simple canal de services, elle devient l’environnement principal à travers lequel les clients gèrent leur relation avec leur banque. Les opérations du quotidien restent essentielles, mais les attentes vont désormais bien au-delà : ouvrir et gérer des produits, accéder à l’assistance, suivre ses finances et bénéficier de conseils pertinents, au sein d’une expérience digitale unique et intuitive.
Cette transformation s’inscrit dans un marché soumis à plusieurs dynamiques simultanées. Les technologies évoluent rapidement, notamment en matière d’intelligence artificielle et de services fondés sur la donnée. Les attentes des clients progressent, influencées par la simplicité et la réactivité des expériences digitales proposées dans d’autres secteurs. Dans le même temps, les banques font face à des exigences renforcées en matière de prévention de la fraude, d’accessibilité, de durabilité et d’usage responsable de la technologie.
Pour les établissements bancaires, l’enjeu ne consiste donc plus seulement à multiplier les services disponibles dans l’application. Le véritable défi est de proposer une expérience complète, simple à utiliser et digne de confiance, qui reste pertinente tout au long de la vie financière du client.
La 9e édition du Global Mobile Banking Benchmark de Sia analyse 146 applications bancaires dans 20 pays, selon plus de 100 critères. Elle offre une vision globale de la maturité des applications bancaires et met en lumière les tendances qui transforment le marché français.
Le benchmark évolue chaque année afin de rester aligné sur les nouveaux besoins des clients et les priorités du secteur bancaire. En 2026, l’évaluation accorde une attention renforcée aux capacités de plus en plus associées au leadership en matière de banque mobile.
Cela inclut la capacité à proposer des parcours digitaux plus complets : au-delà de la disponibilité d’une fonctionnalité, l’enjeu est de permettre aux clients de réaliser leurs démarches de manière autonome dans l’application. Le benchmark prend également en compte l’importance croissante d’interactions plus intelligentes et personnalisées, alors que les banques explorent les opportunités offertes par la donnée et l’intelligence artificielle.
La confiance demeure tout aussi centrale. À mesure que le mobile s’impose comme interface bancaire principale, la sécurité, la lutte contre la fraude et la clarté des dispositifs de contrôle mis à la disposition des clients ne relèvent plus uniquement d’exigences opérationnelles. Elles deviennent des composantes à part entière de l’expérience utilisateur et des leviers de différenciation.
Enfin, le périmètre de la banque mobile s’élargit. Les applications les plus avancées dépassent les services bancaires traditionnels et connectent les clients à l’investissement, à l’assurance, aux paiements, aux services partenaires et à d’autres besoins financiers dans un environnement plus intégré.
La méthodologie du benchmark repose sur une méthode de notation objective et transparente, organisée autour de trois piliers complémentaires. Une échelle de points, associée à des modalités de réponse adaptées à chaque critère, garantit la comparabilité, la transparence et l’objectivité de l’évaluation.
En 2026, la grille d’analyse renforce notamment l’évaluation de l’intelligence artificielle et de la personnalisation, de la sécurité des applications et des écosystèmes financiers connectés.
BoursoBank et Revolut maintiennent une avance nette en tête du marché bancaire mobile français, sur les deux dimensions clés que sont les fonctionnalités et l’expérience utilisateur.
Le marché français reste structuré en quatre niveaux — Leaders, Challengers, Followers et Laggards — avec une concurrence particulièrement intense parmi les acteurs intermédiaires. Les banques de réseau, les banques en ligne et les néobanques continuent d’investir pour enrichir leurs offres, fluidifier les parcours et renforcer la qualité de l’expérience proposée sur mobile.
Crédit Agricole signe la plus forte progression de l’année parmi les banques françaises, avec un gain de 10 points. Sumeria et LCL affichent également une évolution positive notable par rapport à 2025 et se positionnent comme des acteurs à suivre en 2027. La Banque Postale progresse, quant à elle, sur l’expérience utilisateur grâce à la refonte de son application.
Les assistants conversationnels fondés sur l’intelligence artificielle se généralisent dans les applications bancaires françaises. BoursoBank propose Bourso.IA, Hello bank! déploie HelloïZ, BNP Paribas s’appuie sur Telmi, tandis que BPCE et Sumeria proposent respectivement un assistant virtuel et un assistant contextuel. L’enjeu n’est plus uniquement d’intégrer l’IA, mais de fournir une aide réellement utile, contextualisée et actionnable.
La sécurité se renforce également face à la recrudescence des fraudes. Détection des faux conseillers, notifications et bandeaux d’alerte, contenus de sensibilisation : les applications deviennent des canaux essentiels de prévention et de réassurance des clients.
L’investissement de nouvelle génération se démocratise. Banque Populaire, Caisse d’Épargne et Revolut ouvrent l’accès à l’achat de cryptomonnaies ; N26 lance un PEA sans frais de courtage ; Sumeria propose des solutions d’investissement programmé. Dans le même temps, les parcours de crédit et d’assurance évoluent vers des expériences 100 % mobiles, de la simulation à la souscription et à la gestion des produits.
Enfin, Wero s’impose progressivement comme un nouveau standard du paiement instantané entre particuliers.
Le marché français confirme une tendance de fond : la différenciation ne se joue plus uniquement dans l’ajout de nouvelles fonctionnalités, mais dans la qualité de leur exécution. Les leaders se distinguent par la fluidité de leurs parcours, la cohérence de leur expérience, leur capacité à personnaliser les interactions et le niveau de confiance qu’ils inspirent.
Dans un marché en accélération, les améliorations incrémentales restent nécessaires, mais elles ne suffisent pas toujours à suivre le rythme. Les banques qui progressent le plus sont celles qui repensent en profondeur leur proposition mobile et transforment l’application en un véritable point d’entrée de la relation client.
Managing Director | Brussels
Etienne is a Managing Director in the ICB (Insurance, Compliance & Banking) practice in Brussels, focusing on Digital, Tech/AI & Organizational strategy and transformation in Financial Services, with experience across European and Asian markets.

Partner, Services Financiers | Paris
Yves est un Partner au sein de nos activités Banque. Il a travaillé dans différents départements financiers ainsi que dans différentes institutions financières et est responsable des relations avec les groupes mutualistes en France.